Balances sin aprobar y una intervención que no resolvió la crisis
La nueva conducción de la entidad dejó sin tratamiento cuatro ejercicios contables que ya habían sido auditados, anunció una revisión con la UNPSJB que no se puede hacer y removió al histórico auditor externo. Un festival de desprolijidades contables que pueden tener graves consecuencias.
La crisis de la Cooperativa Eléctrica de Trelew tiene un nuevo capítulo que va más allá de sus números en rojo: las decisiones adoptadas por las nuevas autoridades frente a los balances pendientes; el alcance del convenio anunciado con la Universidad Nacional de la Patagonia San Juan Bosco (UNPSJB); y los resultados de la intervención judicial que debía regularizar la situación institucional y financiera de la entidad.
El análisis de esos tres aspectos expone contradicciones y abre interrogantes sobre el conocimiento que tienen los actuales responsables de la prestataria acerca de las normas contables, las obligaciones legales de una cooperativa y las herramientas disponibles para enfrentar su desequilibrio económico.
Los estados contables, el convenio con la Universidad y el balance de la intervención permiten reconstruir una parte central de esa historia.
Balances sin aprobar
Los Estados Contables —conocidos habitualmente como balances— son informes técnicos que muestran la situación patrimonial, económica y financiera de una entidad durante un período determinado. Permiten conocer qué bienes posee, cuáles son sus deudas, cuánto ingresa, cuánto gasta y qué resultado obtuvo en cada ejercicio.
Su confección es responsabilidad de la propia organización y, una vez elaborados, son sometidos a una auditoría externa realizada por un contador público independiente. Ese profesional emite una opinión sobre si la información presentada refleja razonablemente la situación de la entidad de acuerdo con las normas contables vigentes.
En la Cooperativa de Trelew, los ejercicios 2022, 2023, 2024 y 2025 ya contaban con auditorías externas, estaban certificados por el Consejo Profesional de Ciencias Económicas de Chubut, pero seguían pendientes de aprobación por parte de la Asamblea Ordinaria de delegados de la entidad.
Según los antecedentes aportados sobre el proceso, el contador Daniel Montiel, quien durante 12 años estuvo a cargo de la auditoría externa de la prestataria, advirtió a las nuevas autoridades sobre la necesidad de tratar esos estados contables en la última Asamblea Ordinaria, la misma en la que ellos mismos asumieron tras las elecciones de delegados.
El planteo no era menor. La aprobación de los balances es una obligación legal, institucional y resulta necesaria para distintos trámites ante bancos y organismos de control. Además, la Ley de Cooperativas 20.337, en su artículo 47, establece el marco para la consideración de los estados contables por parte de la asamblea ordinaria.
Sin embargo, de acuerdo con la documentación analizada, las autoridades electas anticiparon que no iban a aprobarlos ni a tratarlos. En julio pasado, los argumentos fueron que no habían tenido tiempo de examinarlos, que estaban en pleno Mundial de Fútbol y que abordarían el tema 30 días después de asumir. También habrían señalado que esa era la línea que les habían indicado seguir. ¿Quiénes? ¿Por qué? Dos preguntas sin respuestas, por ahora.
El contador Montiel les advirtió que no podían trasladar el tratamiento de los balances a una reunión posterior sin considerar las exigencias legales y estatutarias. La Asamblea Ordinaria es la instancia en la que corresponde resolver su aprobación. Si el asunto quedaba fuera del Orden del Día, no bastaba con anunciar que sería tratado más adelante: se debía evaluar el procedimiento necesario para volver a convocar a los asociados mediante sus delegados.
El contador también habría planteado alternativas intermedias: por ejemplo, aprobar los estados contables y, por separado, rechazar las memorias o cuestionar la gestión de los consejos de administración anteriores; o solicitar un cuarto intermedio de 15 días para estudiar la documentación. Ninguna de esas opciones prosperó. La soberbia y la impericia de las nuevas autoridades de la Cooperativa pudieron más.
El resultado fue que los cuatro ejercicios continuaron sin aprobación. Ya han transcurrido más de 70 días desde la asunción de las nuevas autoridades sin que el tema volviera a discutirse.
Aprobar un balance no significa necesariamente respaldar la gestión de quienes administraron la entidad durante ese período. Los estados contables reflejan una situación económica y patrimonial, mientras que la evaluación de la conducta y las decisiones de los administradores constituye otra discusión, aunque ambas estén relacionadas.
Una conducción puede cuestionar una gestión, señalar responsabilidades o promover investigaciones sin confundir esos planteos con la función técnica del balance. La existencia de un resultado negativo tampoco convierte automáticamente en inválido el trabajo del auditor: las cuentas pueden mostrar una situación desfavorable precisamente porque ese es el estado real de la organización.
En este caso, y por si fuera poco, la nueva conducción resolvió de buenas a primeras rescindir el contrato de Montiel y contratar a otro profesional oriundo de Puerto Madryn. La decisión implica afrontar el costo de la rescisión de un vínculo que estaba vigente.
Pero al antecedente tiene una particularidad: Montiel había auditado estados contables de distintas gestiones anteriores y también los correspondientes al período de intervención judicial. Actualmente preside el Consejo Profesional de Ciencias Económicas del Chubut (CPCECH), organismo que regula el ejercicio profesional en la provincia.
Una auditoría de la UNPSJB que no es tal
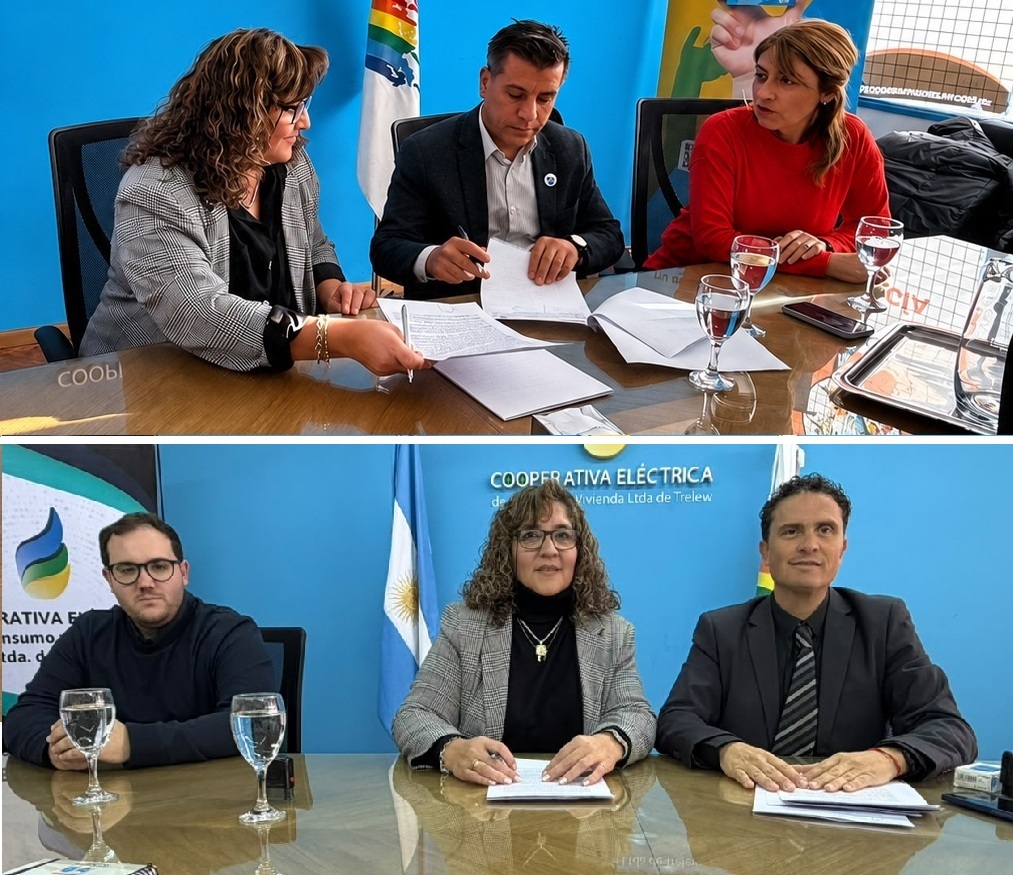
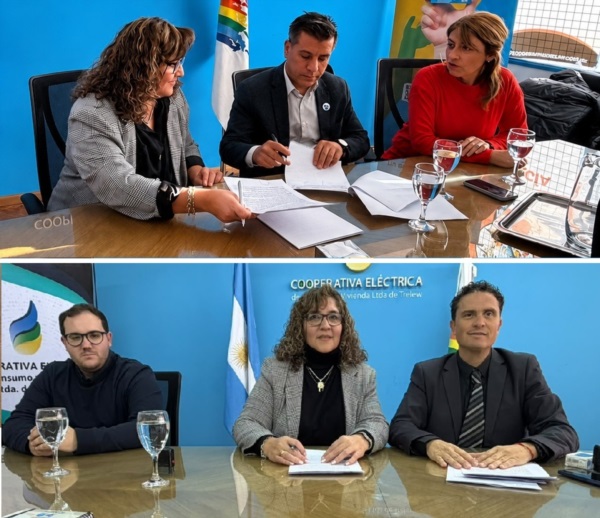
Después de dejar sin aprobación los balances, la nueva conducción encabezada por Andrea Luna anunció un convenio con la Facultad de Ciencias Económicas de la UNPSJB -y uno posterior, en el mismo sentido, con la Facultad de Ciencias Jurídicas- para revisar las cuentas de la Cooperativa.
La comunicación difundida por la entidad presentó el acuerdo como una instancia para “auditar los balances”.
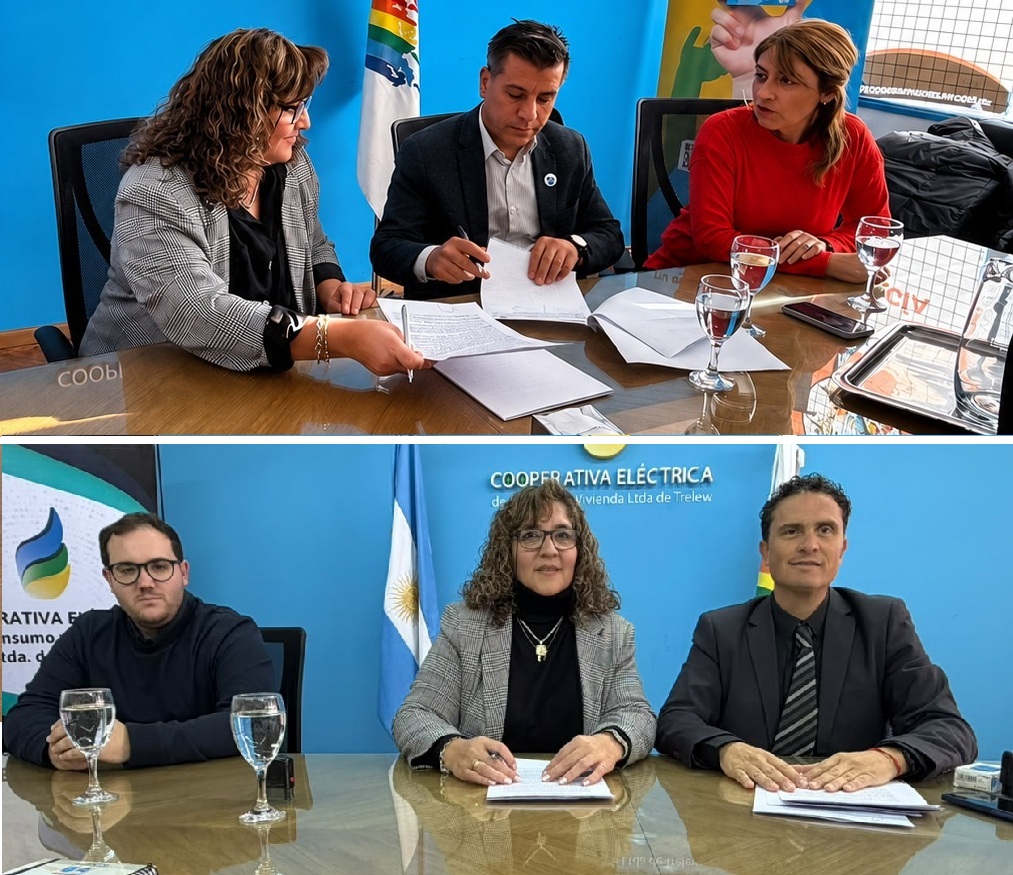
La iniciativa, en principio, podía aportar una mirada académica y contribuir a la transparencia. El problema surgió cuando se contrastó el alcance atribuido al convenio en la comunicación pública con las explicaciones posteriores de la propia Universidad.
Según aseguró el propio decano de Económicas y firmante del convenio, Facundo Ball, en una entrevista con Jornada Radio, el acuerdo rubricado era un convenio marco de cooperación, de carácter general, utilizado para establecer vínculos institucionales. No implicaba por sí mismo que la Facultad fuera a auditar los estados contables ni que pudiera sustituir a los profesionales habilitados para realizar esa tarea. “Eso no es lo que se firmó”, dijo tajante en la entrevista.
La diferencia no es un tecnicismo menor: una cosa es que una universidad colabore con estudios, análisis económicos, investigaciones o asistencia técnica; otra es que asuma formalmente la auditoría externa de los estados contables de una entidad.
Esta última tarea está sujeta a las normas profesionales y debe ser realizada por un contador público habilitado, dentro del marco regulatorio correspondiente.
El dato que pudo confirmar Jornada de al menos tres fuentes distintas, es que profesionales vinculados con la Universidad se comunicaron con Montiel y con el CPCECH para aclarar que no participaban de la “auditoría” en los términos difundidos por el área de Prensa de la Cooperativa. Inclusive, el tema llegó hasta la Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE), donde se evaluó una respuesta institucional a semejante atropello.
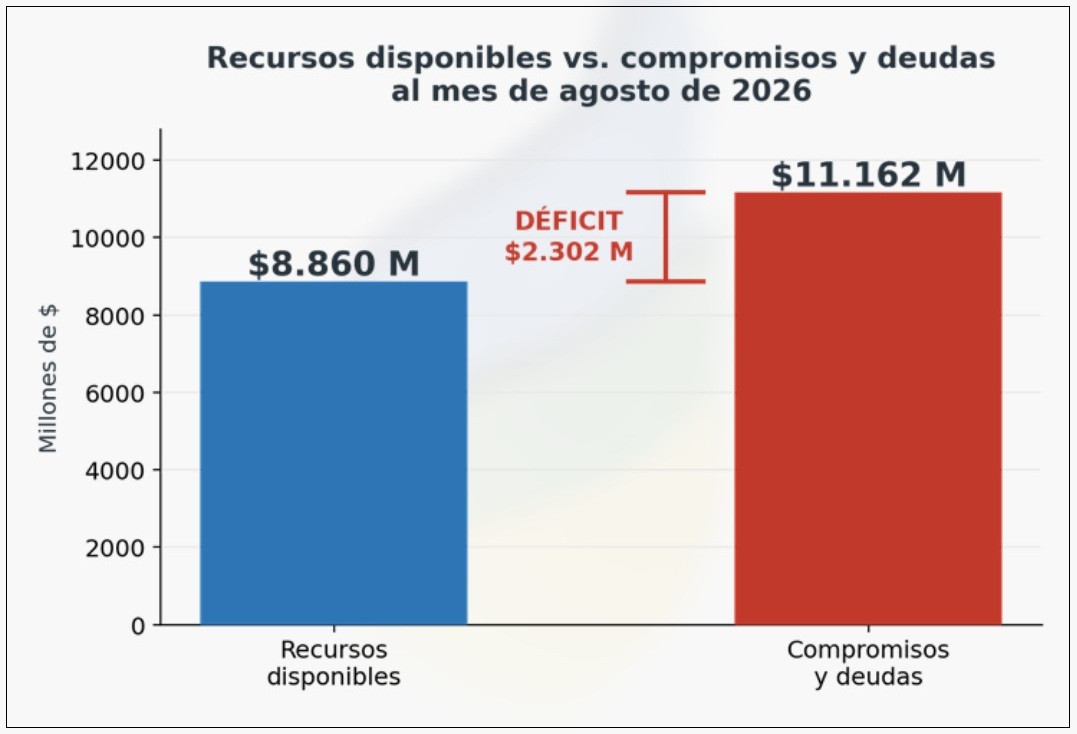
Mientras tanto, los cuatro balances en cuestión siguen flotando en una desprolijidad que podría acarrear consecuencias para la Cooperativa, y en el medio siguen sin aparecer los cierres parciales del último estado contable, con cierre el 30 de Junio de 2026, en el que se podrá evaluar la intervención de Juan Manuel Alfonsín, que luego de entregarle la Cooperativa a las nuevas autoridades, se hizo contratar como asesor, una decisión innecesaria e irregular, ya que como exinterventor judicial tiene responsabilidades de dar cuenta de sus acciones durante su período de gestión.
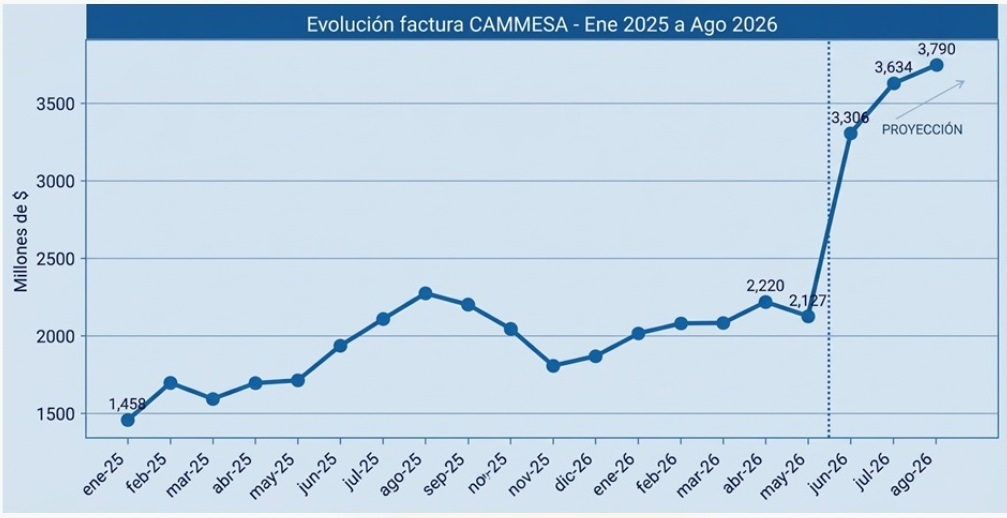
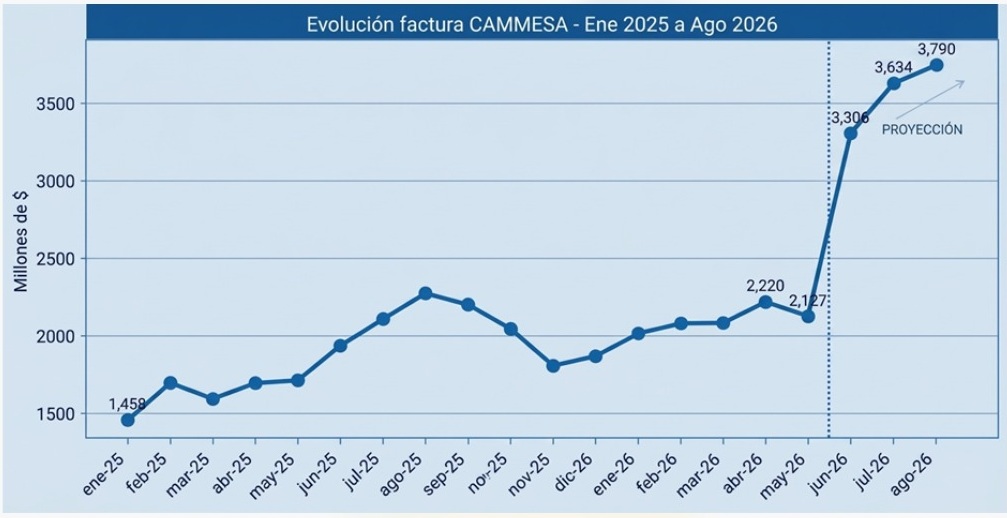
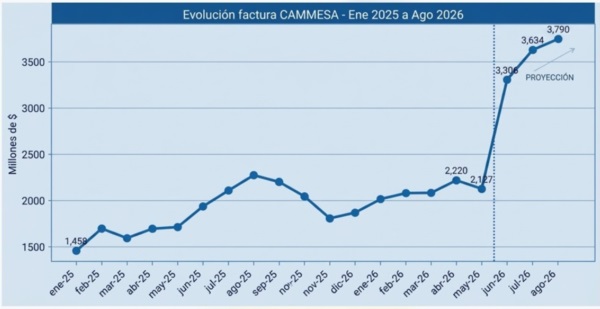
Ni hablar de los fundamentos técnicos que deberían haber dado pie a un interventor anterior, Matías Bourdieu, para firmar un acuerdo con CAMMESA que es imposible de pagar.
Pero esa es otro capítulo de la misma historia.
La crisis de la Cooperativa Eléctrica de Trelew tiene un nuevo capítulo que va más allá de sus números en rojo: las decisiones adoptadas por las nuevas autoridades frente a los balances pendientes; el alcance del convenio anunciado con la Universidad Nacional de la Patagonia San Juan Bosco (UNPSJB); y los resultados de la intervención judicial que debía regularizar la situación institucional y financiera de la entidad.
El análisis de esos tres aspectos expone contradicciones y abre interrogantes sobre el conocimiento que tienen los actuales responsables de la prestataria acerca de las normas contables, las obligaciones legales de una cooperativa y las herramientas disponibles para enfrentar su desequilibrio económico.
Los estados contables, el convenio con la Universidad y el balance de la intervención permiten reconstruir una parte central de esa historia.
Balances sin aprobar
Los Estados Contables —conocidos habitualmente como balances— son informes técnicos que muestran la situación patrimonial, económica y financiera de una entidad durante un período determinado. Permiten conocer qué bienes posee, cuáles son sus deudas, cuánto ingresa, cuánto gasta y qué resultado obtuvo en cada ejercicio.
Su confección es responsabilidad de la propia organización y, una vez elaborados, son sometidos a una auditoría externa realizada por un contador público independiente. Ese profesional emite una opinión sobre si la información presentada refleja razonablemente la situación de la entidad de acuerdo con las normas contables vigentes.
En la Cooperativa de Trelew, los ejercicios 2022, 2023, 2024 y 2025 ya contaban con auditorías externas, estaban certificados por el Consejo Profesional de Ciencias Económicas de Chubut, pero seguían pendientes de aprobación por parte de la Asamblea Ordinaria de delegados de la entidad.
Según los antecedentes aportados sobre el proceso, el contador Daniel Montiel, quien durante 12 años estuvo a cargo de la auditoría externa de la prestataria, advirtió a las nuevas autoridades sobre la necesidad de tratar esos estados contables en la última Asamblea Ordinaria, la misma en la que ellos mismos asumieron tras las elecciones de delegados.
El planteo no era menor. La aprobación de los balances es una obligación legal, institucional y resulta necesaria para distintos trámites ante bancos y organismos de control. Además, la Ley de Cooperativas 20.337, en su artículo 47, establece el marco para la consideración de los estados contables por parte de la asamblea ordinaria.
Sin embargo, de acuerdo con la documentación analizada, las autoridades electas anticiparon que no iban a aprobarlos ni a tratarlos. En julio pasado, los argumentos fueron que no habían tenido tiempo de examinarlos, que estaban en pleno Mundial de Fútbol y que abordarían el tema 30 días después de asumir. También habrían señalado que esa era la línea que les habían indicado seguir. ¿Quiénes? ¿Por qué? Dos preguntas sin respuestas, por ahora.
El contador Montiel les advirtió que no podían trasladar el tratamiento de los balances a una reunión posterior sin considerar las exigencias legales y estatutarias. La Asamblea Ordinaria es la instancia en la que corresponde resolver su aprobación. Si el asunto quedaba fuera del Orden del Día, no bastaba con anunciar que sería tratado más adelante: se debía evaluar el procedimiento necesario para volver a convocar a los asociados mediante sus delegados.
El contador también habría planteado alternativas intermedias: por ejemplo, aprobar los estados contables y, por separado, rechazar las memorias o cuestionar la gestión de los consejos de administración anteriores; o solicitar un cuarto intermedio de 15 días para estudiar la documentación. Ninguna de esas opciones prosperó. La soberbia y la impericia de las nuevas autoridades de la Cooperativa pudieron más.
El resultado fue que los cuatro ejercicios continuaron sin aprobación. Ya han transcurrido más de 70 días desde la asunción de las nuevas autoridades sin que el tema volviera a discutirse.
Aprobar un balance no significa necesariamente respaldar la gestión de quienes administraron la entidad durante ese período. Los estados contables reflejan una situación económica y patrimonial, mientras que la evaluación de la conducta y las decisiones de los administradores constituye otra discusión, aunque ambas estén relacionadas.
Una conducción puede cuestionar una gestión, señalar responsabilidades o promover investigaciones sin confundir esos planteos con la función técnica del balance. La existencia de un resultado negativo tampoco convierte automáticamente en inválido el trabajo del auditor: las cuentas pueden mostrar una situación desfavorable precisamente porque ese es el estado real de la organización.
En este caso, y por si fuera poco, la nueva conducción resolvió de buenas a primeras rescindir el contrato de Montiel y contratar a otro profesional oriundo de Puerto Madryn. La decisión implica afrontar el costo de la rescisión de un vínculo que estaba vigente.
Pero al antecedente tiene una particularidad: Montiel había auditado estados contables de distintas gestiones anteriores y también los correspondientes al período de intervención judicial. Actualmente preside el Consejo Profesional de Ciencias Económicas del Chubut (CPCECH), organismo que regula el ejercicio profesional en la provincia.
Una auditoría de la UNPSJB que no es tal
Después de dejar sin aprobación los balances, la nueva conducción encabezada por Andrea Luna anunció un convenio con la Facultad de Ciencias Económicas de la UNPSJB -y uno posterior, en el mismo sentido, con la Facultad de Ciencias Jurídicas- para revisar las cuentas de la Cooperativa.
La comunicación difundida por la entidad presentó el acuerdo como una instancia para “auditar los balances”.
La iniciativa, en principio, podía aportar una mirada académica y contribuir a la transparencia. El problema surgió cuando se contrastó el alcance atribuido al convenio en la comunicación pública con las explicaciones posteriores de la propia Universidad.
Según aseguró el propio decano de Económicas y firmante del convenio, Facundo Ball, en una entrevista con Jornada Radio, el acuerdo rubricado era un convenio marco de cooperación, de carácter general, utilizado para establecer vínculos institucionales. No implicaba por sí mismo que la Facultad fuera a auditar los estados contables ni que pudiera sustituir a los profesionales habilitados para realizar esa tarea. “Eso no es lo que se firmó”, dijo tajante en la entrevista.
La diferencia no es un tecnicismo menor: una cosa es que una universidad colabore con estudios, análisis económicos, investigaciones o asistencia técnica; otra es que asuma formalmente la auditoría externa de los estados contables de una entidad.
Esta última tarea está sujeta a las normas profesionales y debe ser realizada por un contador público habilitado, dentro del marco regulatorio correspondiente.
El dato que pudo confirmar Jornada de al menos tres fuentes distintas, es que profesionales vinculados con la Universidad se comunicaron con Montiel y con el CPCECH para aclarar que no participaban de la “auditoría” en los términos difundidos por el área de Prensa de la Cooperativa. Inclusive, el tema llegó hasta la Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE), donde se evaluó una respuesta institucional a semejante atropello.
Mientras tanto, los cuatro balances en cuestión siguen flotando en una desprolijidad que podría acarrear consecuencias para la Cooperativa, y en el medio siguen sin aparecer los cierres parciales del último estado contable, con cierre el 30 de Junio de 2026, en el que se podrá evaluar la intervención de Juan Manuel Alfonsín, que luego de entregarle la Cooperativa a las nuevas autoridades, se hizo contratar como asesor, una decisión innecesaria e irregular, ya que como exinterventor judicial tiene responsabilidades de dar cuenta de sus acciones durante su período de gestión.
Ni hablar de los fundamentos técnicos que deberían haber dado pie a un interventor anterior, Matías Bourdieu, para firmar un acuerdo con CAMMESA que es imposible de pagar.
Pero esa es otro capítulo de la misma historia.